22.2.12

La sécurisation des paiements en ligne : Etats des lieux, risques, innovations


Source : VAD et E-commerce

1 : La fraude aux paiements : Etat des lieux
Principal frein pour les consommateurs désireux d’acheter sur Internet, la fraude aux paiements en ligne, comme l’insécurité, n’est pas qu’un « sentiment ». En France, entre 2006 et 2010, le montant total des fraudes aux paiements (retrait, paiements à distance, paiements de proximité) est passé de 110 à 164 millions d’euros. Sur les paiements à distance (internet, courrier et téléphone), les montants de la fraude sur la même période sont passés de 33 à 101 millions d’euros. Concernant les paiements sur Internet, les montants des paiements frauduleux sont passés de 13 à 74 milliards d’euros. Telle est la vérité des chiffres issus du Rapport annuel 2010 (paru en juillet 2011) de l’Observatoire de la sécurité des Cartes de Paiement. Peut-on cependant se contenter de ce constat pour le moins alarmiste ? Selon nous, ces chiffres sont par trop réducteurs.

En effet, livrés ainsi, ces statistiques masquent une partie de la réalité : celle de la transformation profonde des échanges et de la sécurité réelle des transactions réalisées en ligne. Un examen plus détaillé de ces chiffres, et l’adjonction d’autres données (issues des rapports annuels de la Fevad) à l’équation, nous permet de modifier le prisme au travers duquel ce constat doit être lu : le prisme commercial.
Tout d’abord, rappelons que le montant des transactions à distance, et des paiements afférents, a littéralement explosé entre 2006 et 2010, passant de 18,6 à 36,2 milliards d’euros. Cette explosion s’est accompagnée d’une inversion complète de tendance entre la VAD traditionnelle (courrier et téléphone) et le commerce en ligne (Internet). Leurs chiffres d’affaires respectifs sont passés, sur le période, de 7 à 5,2 milliards d’euros (VAD) et de 11,6 à 31 milliards d’euros (e-commerce). Toujours entre 2006 et 2011, le montant de la fraude au paiement sur internet est passé de 13 à 74 millions d’euros (dans un marché en croissance), tandis que la fraude sur la VAD classique passait de 20 à 27 millions d’euros (dans un marché en décroissance).

Et, globalement, le montant des fraudes sur la VAD classique a évolué de 0,29% à 0,52% des montants totaux des paiements, alors que pendant le même temps, le montant des fraudes sur les paiements en lignes ne passait que de 0,11% à 0,24%. Donc, face à un quasi-doublement du chiffre d’affaires généré par le commerce électronique, le taux de fraude (dans le rapport CA / montant total de la fraude) a moins que doublé, alors qu’il continue à croître (en volume et en proportion) sur des canaux qui génèrent de moins en moins de CA.

La conclusion est donc évidente : les transactions électronique restent plu sûres que les transactions par courrier et par téléphone. Il n’en demeure pas moins que, même s’il est impossible de parvenir au « zéro fraude », l’objectif des VADistes (par la mise en place de systèmes de sécurisation des transactions), des pouvoirs publics (par la mise en place de réglementations adéquates) et des consommateurs (par des comportements plus « sécuritaires ») doit être de diminuer ces « mauvais chiffres ».

Typologie de la fraude
Comme pour toutes les années précédentes, l’usurpation de numéro de carte demeure toujours la première technique de fraude sur Internet (voir graphique ci-contre). Cette tendance, désormais lourde puisque cette typologie de fraude représente pour 2010, 60% de la valeur de l’ensemble des fraudes à la carte constatées, intéresse au premier plan les e-commerçants et les VADistes. En effet, ce type de fraude, comme le relève le rapport est utilisé « pour les paiements frauduleux à distance ». Nous sommes bien ici face au revers du succès de la vente à distance : plus de ventes, donc, plus de fraudes...


2 : La sécurisation des paiements sur Internet : État de l’Art

2010 aura essentiellement été l’année des bilans, notamment en ce qui concerne l’efficacité et l’ergonomie des solutions d’identification non rejouable, dont l’Observatoire de la sécurité des cartes de paiement avait recommandé « la généralisation progressive (...) pour les paiements sur Internet à chaque fois que cela était possible et pertinent, afin de permettre au commerçant d’être assuré de l’authenticité de la carte et du porteur, ainsi que du consentement de celui-ci ». Il n’en reste pas moins que la sécurité des paiements sur Internet nécessite une triple vigilance : de la part des banques, de la part des commerçants, et de la part des consommateurs.

Des banques qui « jouent le jeu »
La recommandation de l’Observatoire a été suivie d’effet en 2010, puisque la quasi-totalité des banques ont achevé le déploiement de ces dispositifs en juin 2010. Notons que parmi les solutions envisageables pour la mise en place d’un dispositif d’authentification non rejouable (mail, token, lecteurs de cartes...), c’est le SMS qui a recueilli le plus de suffrages.

Des commerçants « en attente »
L’Observatoire note, au sujet des e-commerçants, que « le déploiement des dispositifs d’authentification reste limité mais devrait être plus visible en 2011 ». En effet, seuls la moitié des e-commerçants est actuellement équipée de dispositifs d’authentification du porteur de carte lors du paiement (de type 3D-Secure). Mais il convient de noter que ce ne sont que très rarement (voire jamais) les plus importants en terme de chiffre d’affaires, puisqu’ils ne représentent qu’environ 10 % des transactions et 15 % du chiffre d’affaires.

L’Observatoire a mené un certain nombre d’études sur cet attentisme. Dans les faits, il ressort de ces enquêtes que « les commerçants considèrent que cette technologie n’est pas à ce jour assez mature pour être généralisée, et qu’une démarche de mise en œuvre progressive et proportionnée, basée sur une approche par les risques, est à privilégier afin de lutter efficacement contre la fraude sans pénaliser le développement du commerce en ligne en France ». Logique : le coût et la complexité technique du déploiement de ces dispositifs a freiné les ardeurs des plus petits...

Des consommateurs sereins
Le consommateur est en quelque sorte la clé de voûte du système de sécurité des transactions. En complexifiant les systèmes de sécurité des paiements en ligne, le risque était grand d’assister à une explosion des abandons de paniers. Cela ne semble pas avoir été le cas...
En préambule, notons que les Français font confiance au paiement en ligne : 77% d’entre eux n’éprouvent pas d’inquiétude en réalisant un achat sur Internet avec leur carte bancaire, même si « une légère appréhension peut subsister ». Détail intéressant : « les personnes ayant déjà utilisé au moins un système d’authentification se montrent moins inquiètes que la moyenne : elles ne sont que 19 % tous systèmes confondus, et même 17 % en cas d’utilisation d’un système d’authentification forte27, à se dire inquiètes contre 28 % des personnes n’ayant jamais utilisé le moindre dispositif d’authentification ».
Pour s’en assurer, l’Observatoire a fait mener une étude quantitative par l’institut de sondage Harris Interactive auprès de 1 000 personnes de 16 ans et plus résidant en France métropolitaine. Cette étude avait notamment pour objectif de déterminer la perception que les acheteurs en ligne avaient des six principaux systèmes d’authentification :
– saisie de la date de naissance comme identifiant de l’acheteur ; – réponse à une question secrète ; – saisie d’un code d’authentification envoyé par la banque par SMS et unique à chaque transaction ; – saisie d’un code d’authentification généré par un mini-lecteur de carte fourni par la banque du porteur ; – saisie d’un code d’authentification unique généré par un token ; – utilisation combinée d’une carte matricielle et d’un second code reçu par e-mail ou SMS.

Les résultats de cette enquête font apparaître des tendances lourdes :
-  80% des acheteurs en ligne connaissent l’existence de ces dispositifs, ce taux montant à 86% chez les acheteurs en ligne régulier (un achat par mois et plus) ;
-  moins de la moitié des cyberacheteurs (46%) a cependant été informé par sa banque de ces dispositifs de sécurisation ;
-  une fois la première utilisation effectuée, les acheteurs en ligne les considèrent faciles à utiliser (seuls 10 % d’entre eux considèrent les dispositifs d’authentification forte difficiles à utiliser.
A noter que les mini-lecteurs de carte et les cartes matricielles sont désignés come les plus complexes d’utilisation, mais ils sont également les moins répandus...

Globalement, donc, les dispositifs d’authentification sont connus et ne font pas peur aux consommateurs. Les craintes que nous relevions donc il y a un an, exprimées par nombre de e-commerçants, relatives aux risques d’augmentation de l’abandon des paniers, ne semblent donc plus fondées...au moins pour les plus aguerris des cyberacheteurs. Une tendance que vient confirmer le rapport de l’Observatoire.

L’absence de pénalisation des ventes
Cette question fut l’objet de nombreux débats : le renforcement de la sécurisation des transaction en ligne, et l’alourdissement des processus d’achat qui en découlerait nécessairement, ne risquaient-ils pas d’entraîner de nombreux abandons de paniers en cours de paiement. L’enquête de l’Observatoire fait en effet apparaître deux tendances complémentaires.

D’une part, les internautes ne jugent pas les dispositifs handicapants dans la mesure où le sentiment de sécurité des transactions en ligne se trouve, pour 76% d’entre eux, renforcé. Ce sentiment est très important (97%) pour les solutions de sécurisation complexe comme le token, mais également pour des dispositifs plus simples comme l’envoi d’un code confidentiel par SMS (94%).

D’autre part, les internautes considèrent la sécurité des transactions comme un argument commercial particulièrement efficace. En effet, l’enquête note que 19 % des internautes interrogés « déclarent que ces nouveaux dispositifs sont susceptibles de les amener à acheter davantage sur Internet. », tandis que 17 % déclarent « qu’ils feront leurs achats exclusivement sur des sites d’e-commerce présentant un tel dispositif et 54 % qu’ils les favoriseront, même s’ils pourront continuer à acheter sur un site n’en proposant pas ».

En revanche, 28 % déclarent qu’ils ne prêteront pas une attention particulière à la mise en place ou non de ces dispositifs sur les sites qu’ils fréquentent... Comme quoi, finalement, le cyberacheteur est peut-être le maillon faible dans la chaîne de la sécurité des transactions en ligne.


PayPal : leader dans le monde virtuel, challenger dans le monde réel ?

 Avec plus de 100 millions de comptes actifs dans le monde dont 5 millions en France, PayPal, filiale d’eBay, est aujourd’hui l'un des acteurs majeurs de paiement en ligne. PayPal représentait 18% de l’e-commerce mondial en 2010, pour un montant de transactions dépassant les 90$ milliards10.

Le groupe s’intéresse fortement au paiement sur mobile et développe une stratégie spécifique pour le paiement de proximité. Cette stratégie est liée aux nombreuses acquisitions du groupe eBay (dont PayPal fait partie) dans ce domaine : RedLaser (juin 2010), application permettant d’informer le consommateur en scannant le code-barres des produits en magasin ; Milo (fin 2010), application permettant de vérifier les produits disponibles en stock chez de nombreux commerçants ; Where (avril 2011), société offrant des services de géolocalisation ; Zong (juillet 2011), permettant l'achat de biens virtuels via la facture de son opérateur mobile.
Ces services sont combinés au sein du PayPal Wallet avec l'objectif d'améliorer l'ensemble du parcours client en apportant des services avant l'achat (ex : offres de promotion ou vérification de la disponibilité d'un article sur la base de la 'wish-list' du client), pendant l'achat (ex : possibilité d'intégrer des cartes cadeaux, coupons et autre cartes de fidélité) ainsi qu'après l'achat (ex : choix du type de paiement 5 jours après l'achat).

A l'instar d'Apple qui permet les achats dans ses magasins avec les identifiants Apple ID / iTunes, le PayPal Wallet permet de payer avec son téléphone portable (numéro de mobile et code PIN) en magasin sans passer à la caisse et donc assurant une expérience client rapide et pratique. Les services à valeur ajoutée du PayPal Wallet permettent d'inscrire l'acte d'achat dans une perspective plus large pour aider le consommateur à trouver les produits adéquats, lui faire bénéficier de réductions et bien sûr les acheter.

Source : Edgar Dunn & Company
Extrait de l'étude "La profonde mutation de l’industrie des moyens de paiement"
Droits Réservés

21.2.12

Babyloan, un site de micro-crédit en peer-to-peer

Source : FrenchWeb

Lancée en septembre 2008, Babyloan est devenue la deuxième plateforme au monde de parrainage solidaire. Fort de près 15000 membres, répartis dans 130 pays différents, Babyloan permet de connecter des micro-entrepreneurs et des prêteurs volontaires sur le web.


En jouant l’interface, Babyloan noue des partenariats avec des ONG et des institutions de micro-finance (ONG, Adie…). Chaque mois, elle aide au financement de différents projets, pour un prêt moyen de 60€. Le montant des prêts cumulés depuis sa création atteint aujourd’hui 3M d’€.

Babyloan est une entreprise sociale qui compte le Crédit Agricole Grameen comme actionnaire.  Le modèle repose sur plusieurs leviers : le prélèvement de commissions sur les prêts à hauteur de 2 € par tranche de 100, les frais d’accès à la plateforme pour les institutions de micro-finance à hauteur de 2%, et les revenus via le sponsoring.


Entretien avec Arnaud Poissonnier, fondateur de Babyloan à lire sur FrenchWeb

Pour ma part, connaissant un peu le système du micro-crédit dans les pays en voie de développement, je trouve l'initiative et l'idée de ce site brillante.


Amazon investit le commerce de proximité

Vous l'avez peut être vu ou lu ces derniers jours sur Frenchweb ou sur E-Marketing par exemple, Amazon distribue maintenant ces chèques cadeaux dans le commerce de proximité. Cela permet donc au plus grand nombre de commander sur Amazon.fr en payant en espèces.

Ce post peut avoir l'air intéressé car c'est ma société Up&Net qui a développé cette offre pour Amazon.fr mais en fait je m'interroge depuis de nombreux mois sur les passerelles entre l'e-commerce et le commerce de proximité et surtout comment le commerce de proximité peut créer de la croissance pour le e-commerce.


Je prépare donc un dossier sur ce sujet et je serais ravis de partager avec certains d'entre vous sur les thématiques suivantes (liste non exhaustive bien entendu) : stratégie multi-canal des commerçants, fonctions "drive" de la grande distribution, moyens de paiements e-commerce disponibles dans le réseau physique, borne de commande e-commerce dans les enseignes.....

N'hésitez donc pas à me solliciter par mail ou par les réseaux sociaux pour participer à ce dossier qui pour moi et peut etre pour vous également représente une véritable tendance pour 2012.


20.2.12

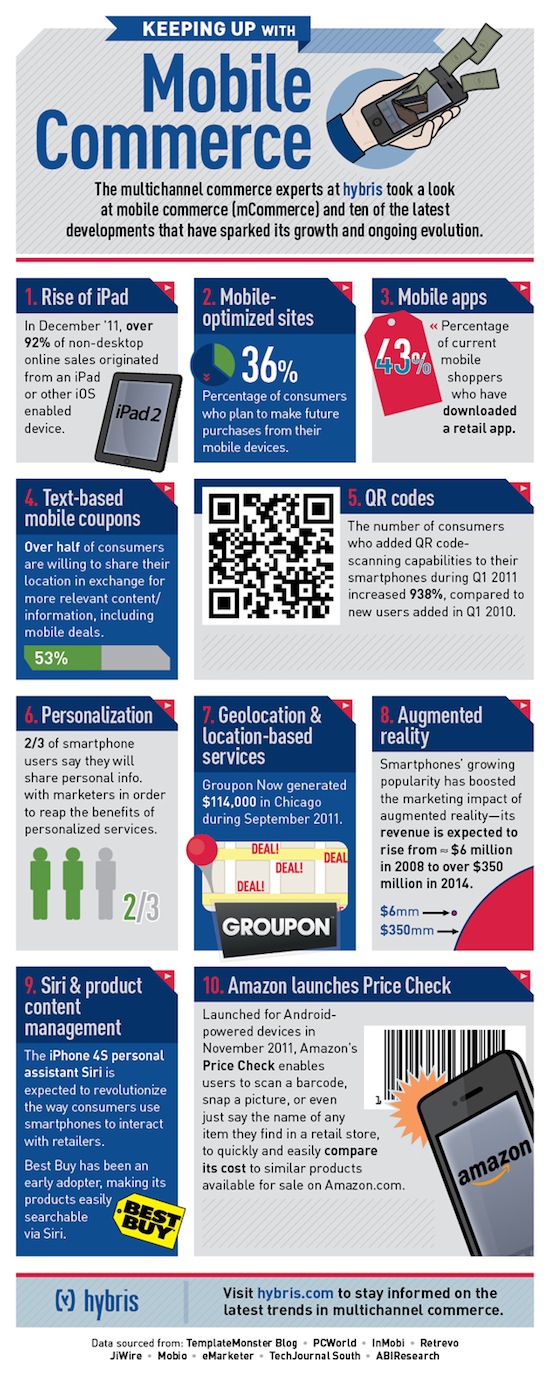
Infographie du m-commerce


Source : Frenchweb

Fraude à la carte bancaire sur internet

L’UFC-Que Choisir donne les codes pour une sécurité renforcée

A quelques jours de la remise du rapport de MM. Constans et Pauget sur l’avenir des moyens de paiement, l’UFC-Que Choisir tire la sonnette d’alarme sur la sécurité de la carte bancaire et formule 5 propositions concrètes pour y remédier. 

La fraude sur internet : jusqu’à 113 fois plus élevée que sur les paiements de proximité !
Alors que la fraude sur les paiements de proximité est maîtrisée (0,012% des montants en 2010), les chiffres montrent que la fraude internet continue d’augmenter pour atteindre 0,276% des paiements nationaux et 1,36% des paiements internationaux ! Aujourd’hui, internet représente 5% des transactions, mais 33% de la fraude. Des chiffres préoccupants pour un marché en forte croissance, alors que le coût de la fraude est in fine supporté par le consommateur. Cette fraude provient principalement, 62,6% de la fraude en 2010, du vol des données de CB utilisées lors des paiements. De même, alors que les sites des commerçants ne sont pas totalement sécurisés, il n’existe pas d’obligation d’information des clients lors d’une attaque informatique, ce qui empêche toute mesure de précaution. 

Les calculs des professionnels ont favorisé la fraude
Face à cette menace, le dispositif 3D Secure, mettant en place un « authentifiant » permettant de s’assurer que la personne qui fait le paiement est bien le client, ne porte pas ses fruits en France. Plutôt que d’avancer vers un système unifié, chaque banque a joué sa partition et développé son propre système. Cette cacophonie a multiplié les abandons d’achats. Soucieux de conserver leur chiffre d’affaires, les commerçants n’ont pas adopté le système (13% d’adoption seulement). Pourtant un 3D Secure bien appliqué représente un progrès : au Royaume-Uni, le système unique et généralisé (96% de commerçants équipés) mis en place a facilité la compréhension et l’utilisation du système par les clients… Le résultat est sans appel : alors que la fraude britannique était supérieure de 15% à la fraude française en 2007, le taux français est aujourd’hui 53% plus élevé qu’au Royaume Uni. 

De multiples freins au remboursement de la part des banquiers
Ce problème est d’autant plus important que la loi, très protectrice du consommateur victime de fraude, est mal appliquée par les banques. Notre appel à témoignages*(1) démontre ainsi que le dépôt de plainte est systématiquement demandé par les banques avant tout remboursement, que le délai de remboursement est très long, que de nombreux frais liés à la fraude ne sont pas remboursés… Parfois même, le droit au remboursement est simplement nié par les conseillers, soucieux de vendre leur assurance moyens de paiement. Cette assurance, désormais inutile, continue pourtant à être facturée au prix fort, ce qui permet aux banques françaises de dégager 940 millions d’euros de marges.

En attente de nouveaux moyens de paiement sécurisés, l’UFC-Que Choisir formule 5 propositions concrètes pour renforcer la lutte contre la fraude sur internet : 

Pour améliorer la prévention contre la fraude :
  • L’envoi systématique par les banques, de confirmations de paiement sur internet via les espaces personnels des sites bancaires et par SMS ou email ;
  • L’obligation pour tout professionnel stockant des données de CB, de déclarer à ses clients les attaques de serveurs et/ou les vols de données personnelles, bancaires ou de CB ;
  • L’obligation pour les banques, de centraliser les fraudes subies par leurs clients et de les transmettre aux services judiciaires.
Pour sécuriser le système de paiement par carte bancaire sur internet :
  • L’adoption obligatoire, au niveau français, d’un système d’authentification unique, non rejouable, après concertation entre banquiers, commerçants et représentants des consommateurs ;
  • L’harmonisation au niveau européen des processus de sécurisation des paiements sur internet.


*(1) : 173 témoignages recueillis entre le 1er septembre et le 1er novembre 2011

Reprise

Voila plus de deux ans que cet espace est en friche... J'ai donc décidé de reprendre en main cet ancien blog que j'ai rebaptisé pour l'occasion lab@.

Je vais, ou en tout cas tenter, de poster régulièrement ce qui me marque dans l'actualité du e-commerce, des moyens de paiement et des programmes de fidélité qui sont mes sujets de prédilection. Mais pas que ! Je me laisse le droit aussi de partager ici un certain nombre de choses qui peuvent me faire réagir.

A très vite donc pour pleins de nouveaux posts ;-)

Florent

12.5.09

Interview : Brendan Natral - Easiware

Première d'une série que j'espère longue, voici l'interview de Brendan Natral, Co-fondateur de la société Easiware spécialisée en solutions CRM.


Brendan Bonjour ! Si tu devais présenter en 2 mots ta société ?
Bonjour, easiware propose des solutions CRM full web pour les PME comme pour les Grands Comptes. Concrètement, nos outils permettent aux entreprises de gérer leur base de contacts, de suivre leurs actions de prospection et leurs ventes, de piloter leurs actions marketing ou encore de traiter les demandes formulées par leurs clients.

Grâce aux solutions easicrm, nos clients visualisent en un clic l’historique de leur relation avec chacun de leurs contacts ! easiware, c’est aussi une équipe qui a la volonté de donner une nouvelle image, plus positive, des outils CRM qui sont souvent vus par les entreprises comme des outils coûteux et complexes à utiliser.


Quelle est ta valeur ajoutée par rapport aux autres acteurs de ton secteur ?
Nous n’imposons pas à nos clients de changer leur façon de travailler !
Le succès d’un projet CRM repose principalement sur deux choses qui sont finalement très liées : l’intégration des spécificités du métier de l’entreprise dans l’outil CRM et l’appropriation de l’outil par les utilisateurs quotidiens.
Nos solutions sont basées sur une technologie qui nous permet d’intégrer très rapidement les processus métiers de nos clients qui disposent ainsi dans des délais très courts d’une solution personnalisée à leurs habitudes de travail, conviviale et tout cela à un coût abordable !
Autre point essentiel : nos outils sont faciles à prendre en main ; nous avons une approche « terrain » pour construire et faire évoluer nos produits ; il n’est pas donc pas nécessaire d’être diplômé d’une école d’ingénieur pour utiliser nos solutions !

Quelles sont les difficultés de ton business ? Les freins ?
Les managers ont souvent une image négative des outils informatiques due à l’existence de logiciels inutilisables ! La difficulté majeure consiste donc à faire évoluer les mentalités : réussir à les convaincre qu’un CRM n’est pas une contrainte mais bien au contraire un outil indispensable au quotidien pour tous les collaborateurs de l’entreprise.

Comment es-tu financé à ce jour ?
Nous finançons notre développement intégralement sur nos fonds propres.
Le capital d’easiware est détenu majoritairement par Charles Dolisy et moi-même. La société Enablon qui est l’un des premiers éditeurs mondiaux de solutions logicielles de maîtrise des risques environnementaux, sociaux, financiers et juridiques détient 30% du capital.

Et si c’était à refaire ?
Je le referai avec le même plaisir, la même envie et la même passion !Bâtir une entreprise en fédérant une équipe autour d’un projet, créer des emplois, c’est fantastique ! Durant plus de 7 ans, j’ai eu la chance de vivre une aventure formidable en participant à la création de 1001 listes aux côtés de Pauline d’Orgeval. Cette expérience m’a confirmé mon envie d’entreprendre.
Avec Charles qui est un ami depuis plus de 10 ans, nous avions souvent évoqué l’idée de créer une boite ensemble. Aujourd’hui, c’est bon de se dire qu’on l’a fait !

Si je te parle d’innovation, qu’est que cela signifie pour toi ?
Ça signifie quelque chose dont on ne perçoit pas immédiatement l’intérêt mais pour lequel le créateur a un temps d’avance sur les autres.
Tu noteras d’ailleurs que le « I » d’easiware signifie Innovation.

La nouvelle star du web c’est qui ?
C’est évidemment toi !
Pour moi, la star du web change quotidiennement compte tenu de la capacité du web à générer de nouveaux buzz en très peu de temps. Par exemple, la semaine dernière, c’était Suzan Boyle…
Si l’on se situe d’un point de vue entreprise, les fondateurs de Google restent un exemple.

Ton site internet préféré ?
Je suis un drogué de l’actualité, je passe donc beaucoup de temps sur les sites d’information ; de ce point de vue, lefigaro.fr a ma préférence.

Utilises-tu les réseaux sociaux et pour quoi faire ?
Oui quotidiennement ! Je les utilise principalement dans le cadre de la prospection pour easiware afin d’identifier les personnes de mon entourage susceptibles de m’introduire auprès de prospects que j’ai identifié. Cela me permet également de faciliter la mise en relation de mes contacts avec des membres de mon réseau lorsqu’ils me sollicitent.

D’ailleurs, les principales fonctionnalités de Linkedin et Viadeo sont directement accessibles depuis nos solutions easicrm, c’est un gain de temps incroyable pour tout le monde !

Achètes-tu sur Internet ? Quels types de produits ?
J'achète régulièrement sur Internet, que ça soit pour mes faire mes courses, réserver mes billets de train, acheter de la musique ou bien encore des objets High-Tech.

Pour conclure, peux-tu nous annoncer une nouveauté, un scoop ?
Nous venons de signer un partenariat avec Blackberry ! Nous sommes désormais membre du programme Alliance de Blackberry qui nous permet de bénéficier de ressources techniques, commerciales et marketing pour rendre nos solutions accessibles sur tous les terminaux Blackberry. Grâce à ce partenariat, nos solutions easicrm rentrent dans les poches de tous nos clients !

9.4.09

Interview sur le blog de Jean-Michel Maurer


Merci à Jean-Michel pour cette interview ;-)

Paris Entreprendre : lauréats 2008


Hier a eu lieu la cérémonie des lauréats de Paris Entreprendre 2008 parrainée par Stéphane Diagana et animée par Jérôme Bonaldi.

Dans les grands salons de l’Hôtel de Ville de Paris, ce fut l’occasion pour de nombreux visiteurs et auditeurs de découvrir la trentaine de Lauréats tous issus d’univers ou de secteurs d’activités très diverses. Voici en résumé la liste des Lauréats Paris Entreprendre 2008 avec un lien sur leurs sites respectifs.

Félicitations à tous !

On espère recevoir prochainement des photos de cette journée et de cette soirée passées ensemble.

Encore bravo à toute l’équipe Paris Entreprendre pour cette organisation sans faille…


LES LAURÉATS SONT :

SESAMEA : cartes cadeaux sur Internet

MONSIEUR POULET : concours de créatifs et vente de t-shirts éco responsables

EXPERT-DESK : trouver rapidement et gratuitement l'expert le mieux adapté à vos besoins

NOVAPOST : visez le zéro papier

CANEVA : Le marché public aussi accessible que le marché privé.

FAMILY AFFAIR : chaîne de petits restaurants axés sur les pâtes et la gourmandise.

SUPERCASH SARL : convertisseur de monnaie en libre service

A.I GROUP : Protection Incendie Industriel

ENVIE DE FRAISES : Site e-commerce dédié aux femmes enceintes

CIMEL ELECTRONIQUE : Conception et fabrication de stations météorologiques et d'instruments scientifiques.

GREENWEEZ : Site e-commerce de l’environnement

LE VIN QUI DANSE : Restaurants à vins

EXPERTISSIM : Acheter et vendre des antiquités et des objets d'art expertisés par des experts de renom

DATAFILIATION: recrutement et base de données sur Internet

CONNECTING ENGLISH : formations professionnelles en anglais

AIDER-DONNER : devenez acteur du changement en collectant des dons pour une association !

CD&Co : Place de marché qui permet de fédérer l'offre des commerçants pratiquant la livraison à domicile

COWEO : Solutions vidéos sur Internet

ZAZZEN : Garde d’enfants épanouis !

SPARXS : Bruleurs sécurisés pour cheminées à l’éthanol

QOSGUARD : Analyse, mesure et conseil en qualité de service des Systèmes d’Information.

INTELISCENT : Plateforme proposant des formats publicitaires innovants et fortement rémunérateurs aux éditeurs de sites internet (Adfever)

MOBILE STREET MARKETS : spécialisée dans l’envoi de séquences vidéo diffusées sur téléphone portable, personnalisées en fonction du profil des destinataires, et géo localisées.

MULTIPOSTING.FR : multidiffusion d’annonces d’emplois.

NEUROWAKEN : neurosciences et nouvelles technologies

FILOPIX : Banque d’images (le wikipédia de la photo)

HIGH FLAT TECHNOLOGY : mobilier luminaires haute technologie

DYNADB : prototypage rapide, applications web sur mesure

MABELLEPHOTO : pour offrir une photo d’art ou de décoration

VELIOS : Boutique shopping voyage loisirs

27.3.09

Sesamea Bien Etre : la carte cadeau beauté, santé et bien-être


Depuis quelques jours, nous avons lancé dans une carte cadeau bien être. Cette carte cadeau Sesamea, donne accès à de nombreuses enseignes beauté dont Sephora, Nocibé, Yves Rocher...

Découvrez la en avant premiere sur le site de Sesamea et faites plaisir à vos proches pour la Fete des Meres par exemple...

26.2.09

Internet Manager Club

Hier soir s'est tenu le diner du Internet Manager Club organisé avec brio par Hervé Bloch et Jean-Michel Maurer.

Quelques photos de cette soirée sont disponibles sur le blog de Rodrigo.

Bravo à tous pour cette initiative et rendez vous vite pour une prochaine édition.


Photo en companie de Marc et Hervé...


Photo de François et Hervé...


La tablée du Internet Manager Club


20.10.08

Up&Net lance le 1er navigateur web dédié à l'ecommerce

Nous sommes ravis de vous présenter notre nouvel outil : le 1er navigateur web e-commerce.

Services e-commerce

Outre les fonctionnalités classiques de navigation web, le navigateur Up&Net est une plateforme ouverte capable d’accueillir de nombreux services e-commerce. Le navigateur permettra entre autre d’utiliser :
- une carte cadeau sur des centaines de sites marchands,
- de composer des listes d’achats (liste de mariage ou de naissance par exemple),
- de déposer des alertes prix,
- de bénéficier de programmes de fidélité (réductions, cash back…).
- de rechercher des produits grâce à un moteur de recherche et d’afficher des résultats sur des pages web dédiées

Paiements sécurisés

Le navigateur Up&Net est un « client riche » qui permet d’effectuer des paiements sur tout type de site e-commerce en s’appuyant sur les interfaces de paiements déjà existantes. Pour chaque transaction, un numéro de carte bancaire à usage unique est généré permettant ainsi à l’utilisateur d’effectuer un paiement en toute simplicité et en toute sécurité. Cette solution de paiement innovante a été industrialisée en partenariat avec le Crédit Mutuel.

Première technologique

Up&Net signe une première technologique avec le lancement de son navigateur dédié au e-commerce. C’est en effet la 1ere fois en France que sont associées des technologies navigateur web avec des solutions monétiques sécurisées B to C, le tout dans un environnement graphique, ergonomique et intuitif.

Basé sur les dernières technologies de la plateforme Mozilla Firefox 3.0, le navigateur e-commerce d’Up&Net a été développé en interne par les équipes d’ingénieurs grâce notamment au soutien d’Oseo, du Ministère de la Recherche et du LIP6-CNRS. Cette plateforme a été retenue car elle autorise une fusion (hybridation) entre les sites marchands affichés par le navigateur web et les applications monétiques installées sur le poste client. Elle permet ainsi une meilleure gestion de la sécurité et offre la possibilité d’interagir avec les sites marchands afin de mieux accompagner le client dans son acte d’achat.

Commercialisation et utilisation mixtes

Up&Net a développé son navigateur e-commerce pour son offre de carte cadeau Sesamea, permettant aux clients d’utiliser leurs cartes sur un réseau d’enseignes très étendu. Up&Net commercialise également son navigateur en marque blanche ou grise pour des acteurs souhaitant proposer de nouveaux services innovants à leurs clients. En effet, le navigateur e-commerce intègrera un ensemble de fonctionnalités modulables que les partenaires marque blanche pourront activer en fonction des services qu’ils veulent offrir à leur clients finaux.

30.8.08

Un nouveau site d'infos économiques : Eco89

eco89


J'ai rencontré au détour d'une allée de l'Université d'Eté du MEDEF une journaliste d'un nouveau site d'infos : Sophie Verney-Caillat de Eco89.


Sorte de spin-off de Rue89, Eco89 qui sera lancé le 15 Septembre souhaite apporter un éclairage nouveau sur l'économie et la neteconomie sous la formule qui a fait le succès de Rue89 : mode collaboratif, débats....

La rédaction recherche donc des blogueurs pour contribuer et faire vivre l'actualité sous forme de tribune par exemple.

Avant même le lancement de Eco89, je vous invite à participer au débat sur cette page.

On attend donc la mise en ligne pour en parler plus longuement. Bonne chance pour ce démarrage !


29.8.08

Une journée à l’Université d’été du MEDEF (Episode 2/2)


Des débats, beaucoup de débats pour cette université d’été du MEDEF.

Constats sans solutions ?
Beaucoup de constats (parfois un peu alarmants) et malheureusement peu de solutions proposées. Le niveau des intervenants est incontestable et le panel de personnalités est à la hauteur de l’événement. Mais justement, est-ce qu’il ne serait pas nécessaire de mettre dans chaque table ronde un profil un peu moins institutionnel, un « trublion » qui permettrait de donner plus de punch et pourrait poser les questions qui dérangent ? Car, de ce que j’ai vu, même les modérateurs modèrent trop ;-) et ne donnent pas vraiment de dynamisme aux conférences ? Peut-être est-ce lié justement à la présence des journalistes et des blogueurs et la crainte que certains propos soient reportés dans les médias et sur Internet.


La piste des groupes de travail
J’ai malgré tout quelques regrets par rapport à cette longue journée passée sur le site de Polytechnique: cela me semblerait opportun de proposer plus de conférences avec une plus grande mixité dans les panels en accordant plus de place aux PME par exemple ou proposer des groupes de travail (innovation, emploi, finances, développement durable…). Cela permettrait de débattre plus facilement que dans les grandes conférences, de soulever des sujets émergents pour les prochaines éditions, de confronter les points de vues et les problématiques des grands groupes et des PME qui sont radicalement opposées. Enfin, et je me fais un peu le porte-parole du comité Richelieu, un accès plus facile aux grands patrons et aux grands groupes afin d’initier des contacts (parrainage de PME ? Rencontres informelles ? Les pistes sont nombreuses à mon avis. ma modeste contribution est disponible pour la prochaine édition…


Religion et Entreprise
Le MEDEF deviendrait-il mystique ? Beaucoup de conférences abordaient des thèmes religieux et de nombreux invités représentaient les différentes religions comme XXX. Est-ce que la foi peut aider les chefs d’entreprises ? Doit-on prier quand on est entrepreneur pour que le développement de notre société se passe bien ? Je vous invite à lire l'article Pourquoi Dieu s'est invité au MEDEF ?

De plus, je vous laisse juge avec ces témoignages recueillis sur le site de l’université :

Entrepreneur et croyant :


Trop de thèmes à commenter…
Comme énormément de thèmes ont été abordés et il m’est totalement impossible de donner un avis sur tout (d’ailleurs je n’ai pas d’avis sur tout). Je vous propose donc des comptes rendus écrits ou podcastés sur les thèmes suivants qui seront bien plus complets et pertinents que ce que je pourrais vous écrire :

Université Ete Medef : le point de vue des bloggueurs


200 bloggueurs invités, autant dire que de très nombreux posts et beaucoup de contenu est d'ores et déjà disponible sur cette université d'été. Vous pouvez retrouver l'intégralité du contenu sur le blog du MEDEF mais voici ma sélection :
D'autres suivront dès ce week-end car la cloture est dans quelques heures...

Pour terminer, voici la citation de cette université d'été lancée par Isabelle Juppé : "nous devinons confusément que le réseau et l'arborescence remplacent le territoire, que l'ubiquité virtuelle tient lieu de présence physique et que l'immédiateté déconstruit la temporalité elle-même". Vous avez le week-end pour rendre vos copies sur ce sujet.