Affichage des articles dont le libellé est moyens de paiement. Afficher tous les articles
Affichage des articles dont le libellé est moyens de paiement. Afficher tous les articles
25.5.12

27.4.12
Réponse au rapport Pauget Constans
Suite aux 20 propositions du Rapport Pauget Constans que dressent Georges Pauget et Emmanuel Constans et dont l’Agefi s’est fait écho le 20 avril, je tenais à apporter quelques précisions qui à mon sens n'ont pas été abordées par ce rapport.
A mon avis, la généralisation du dispositif 3D Secure pour les transactions sécurisées en ligne ne répond pas totalement à la problématique de sécurité, de confiance et de développement du paiement en ligne.
L'émergence de moyens de paiements alternatifs constitue vraisemblablement une meilleure alternative pour accélérer la dématérialisation des moyens de paiement et la confiance des consommateurs. Cependant, l’émergence de ce nouveau marché passe par des dispositifs réglementaires (transposition de la DME2) et la France est à ce jour en retard par rapport à d'autres pays européens. Le risque est de voir émerger des moyens de paiements alternatifs proposés par des acteurs étrangers et de freiner le développement d'acteurs français pourtant spécialistes du secteur.
Je suis étonné que ce débat ne soit pas plus pris en compte par les pouvoirs publics et j'aimerai aussi avoir votre avis si vous êtes acteur dans ce secteur ou représentant d'une banque.
20.4.12
La Banque de France et la CDC créent un GIE dédié aux moyens de paiement
Revue de Presse :
PARIS,
19 avr 2012 (AFP) - La Banque de France et la Caisse des dépôts (CDC)
vont créer un groupement d'intérêt économique (GIE) dédié aux échanges
de moyens de paiement de détail des deux établissements, selon un
communiqué conjoint publié jeudi.
L'activité
d'échange comprend les relevés d'opérations transmis par les clients de
chaque établissement, leur contrôle, leur comptabilisation et leur
envoi vers les systèmes interbancaires qui les transmettent ensuite à
l'ensembe des banques.
Chaque
établissement réceptionne ces informations adressées par les autres
institutions financières, les vérifie puis les impute sur le compte de
chaque client concerné.
En 2011, la Banque de France et la CDC ont respectivement échangé 871 et 331 millions d'opérations.
Les
deux établissements "ont des clientèles relativement proches", qui
comptent principalement le Trésor Public, les caisses primaires
d'assurance maladie, les URSSAF, les caisses d'allocation familiale et
les caisses de retraite.
En
regroupant leurs activités dans les moyens de paiement, les deux
établissements pourront atteindre "la masse critique nécessaire" et
offrir à leurs clients "une stabilité et une plus grande solidité des
processus de traitement", selon le communiqué.
Ce
partenariat permettra aussi à la CDC et à la Banque de France "de
mutualiser les coûts liés à la modernisation du système d'information
liée notamment aux normes Sepa (Single euro payments area) et à sa
maintenance sur le long terme".
Le
système Sepa vise à offrir une gamme unique de moyens de paiement en
Europe, permettant à un client de réaliser facilement des opérations
d'un pays à un autre. La date limite pour la migration vers ce système a
été fixée à février 2014.

4.4.12
Du mouvement chez les PSP
Peut être que cela vous a échappé, depuis quelques mois, le marché relativement fermé des PSP (Payment Service Provider) bouge et innove. Deux nouveautés notables: l’arrivée de Rentabiliweb qui propose une offre couplant PSP et contrat VAD (Be2Bill) et le leader irlandais Realex Payment qui débarque en France.
Même si l'offre de Rentabiliweb est innovante car elle répond a la problématique de marchands ayant du mal a convaincre une banque de fournir le sésame, à savoir un contrat VAD (j'aurais l'occasion d'en reparler prochainement), j'ai décidé de vous présenter l'offre de Realex Payment qui de mon point de vue innove, entre autres, d'un point de vue tarifaire .

Realex Payments, société irlandaise de traitement de paiements en ligne, a officiellement inauguré son bureau français en mai dernier en présence du vice-Premier ministre irlandais, M. Eamon Gilmore, de l'ambassadeur d’Irlande en France, M. Paul Kavanagh et de M. Frank Ryan, Président de « Enterprise Ireland », l’organisme d’État irlandais en charge du développement et de la croissance des entreprises irlandaises sur le marché mondial.
Disposant de bureaux à Paris, Dublin, et Londres, la société se targue d’un taux de croissance exceptionnelle. Créée en 2000 par l'entrepreneur Colm Lyon, la société fournit une large gamme de services de paiement pour les petites et grandes entreprises ainsi que pour les institutions financières. Realex Payments traite des transactions d’un montant de 12 milliards d’euros par an pour les commerçants (nationaux et internationaux) de diverses industries, y compris les compagnies aériennes, les transporteurs, les entreprises de services, les compagnies d'assurance et les sociétés de jeu. Parmi les clients, on peut citer Virgin Atlantic, Vodafone, AA, AXA, Air Lingus, Generali...
Maintenant les présentations officielles faites, passons au vif du sujet... ;-)
Que peut apporter un nouveau PSP (Payment Service Provider) sur le marché français déjà bien "encombré" par Atos, Ogone, Paybox, Monext Payline...? Ce qui m'a plu c'est l'offre packagée que propose Realex aux e-commerçants à savoir une offre toute comprise à 29 € par mois avec des services à valeur ajoutée plutôt réservés habituellement aux gros e-commerçants (reporting, lutte anti fraude, multi devises...). C'est donc cela pour moi la vraie innovation : un forfait mensualisé, sans commission variable, ni frais d’installation, ni minimum de facturation.
J'ai fait mes petits calculs. Prenons un site e-commerce générant 10 commandes par jour avec un panier moyen de 50 € soit 15 000 € de commandes par mois. Un contrat VAD classique lui couterait (si il négocie bien avec sa PSP et sa banque) plus de 100 € par mois contre 29 € chez Realex.
Je ne dis pas qu'il s'agit là d'une solution miracle pour tous les e-commerçants car je ne connais pas en détails toutes leurs offres (l'offre packagée étant limitée à 350 transactions par mois). Mais c'est à chaque e-commerçant en fonction de sa taille et du nombre de commandes / jour de faire ses rapides calculs.
En tout cas, je souhaite bonne chance à ce nouvel acteur du paiement en France !
Pour finir, voici une infographie que j'ai trouvé sur la toile représentant les flux traités par Realex Payment :

21.2.12
Amazon investit le commerce de proximité
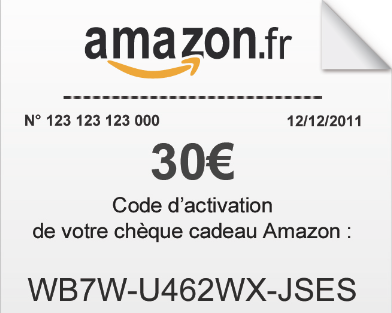 Vous l'avez peut être vu ou lu ces derniers jours sur Frenchweb ou sur E-Marketing par exemple, Amazon distribue maintenant ces chèques cadeaux dans le commerce de proximité. Cela permet donc au plus grand nombre de commander sur Amazon.fr en payant en espèces.
Ce post peut avoir l'air intéressé car c'est ma société Up&Net qui a développé cette offre pour Amazon.fr mais en fait je m'interroge depuis de nombreux mois sur les passerelles entre l'e-commerce et le commerce de proximité et surtout comment le commerce de proximité peut créer de la croissance pour le e-commerce.
Je prépare donc un dossier sur ce sujet et je serais ravis de partager avec certains d'entre vous sur les thématiques suivantes (liste non exhaustive bien entendu) : stratégie multi-canal des commerçants, fonctions "drive" de la grande distribution, moyens de paiements e-commerce disponibles dans le réseau physique, borne de commande e-commerce dans les enseignes.....
N'hésitez donc pas à me solliciter par mail ou par les réseaux sociaux pour participer à ce dossier qui pour moi et peut etre pour vous également représente une véritable tendance pour 2012.
Inscription à :
Articles (Atom)