25.5.12


4.4.12
Du mouvement chez les PSP

Realex Payments, société irlandaise de traitement de paiements en ligne, a officiellement inauguré son bureau français en mai dernier en présence du vice-Premier ministre irlandais, M. Eamon Gilmore, de l'ambassadeur d’Irlande en France, M. Paul Kavanagh et de M. Frank Ryan, Président de « Enterprise Ireland », l’organisme d’État irlandais en charge du développement et de la croissance des entreprises irlandaises sur le marché mondial.
Disposant de bureaux à Paris, Dublin, et Londres, la société se targue d’un taux de croissance exceptionnelle. Créée en 2000 par l'entrepreneur Colm Lyon, la société fournit une large gamme de services de paiement pour les petites et grandes entreprises ainsi que pour les institutions financières. Realex Payments traite des transactions d’un montant de 12 milliards d’euros par an pour les commerçants (nationaux et internationaux) de diverses industries, y compris les compagnies aériennes, les transporteurs, les entreprises de services, les compagnies d'assurance et les sociétés de jeu. Parmi les clients, on peut citer Virgin Atlantic, Vodafone, AA, AXA, Air Lingus, Generali...
Maintenant les présentations officielles faites, passons au vif du sujet... ;-)
Que peut apporter un nouveau PSP (Payment Service Provider) sur le marché français déjà bien "encombré" par Atos, Ogone, Paybox, Monext Payline...? Ce qui m'a plu c'est l'offre packagée que propose Realex aux e-commerçants à savoir une offre toute comprise à 29 € par mois avec des services à valeur ajoutée plutôt réservés habituellement aux gros e-commerçants (reporting, lutte anti fraude, multi devises...). C'est donc cela pour moi la vraie innovation : un forfait mensualisé, sans commission variable, ni frais d’installation, ni minimum de facturation.
J'ai fait mes petits calculs. Prenons un site e-commerce générant 10 commandes par jour avec un panier moyen de 50 € soit 15 000 € de commandes par mois. Un contrat VAD classique lui couterait (si il négocie bien avec sa PSP et sa banque) plus de 100 € par mois contre 29 € chez Realex.
Je ne dis pas qu'il s'agit là d'une solution miracle pour tous les e-commerçants car je ne connais pas en détails toutes leurs offres (l'offre packagée étant limitée à 350 transactions par mois). Mais c'est à chaque e-commerçant en fonction de sa taille et du nombre de commandes / jour de faire ses rapides calculs.
En tout cas, je souhaite bonne chance à ce nouvel acteur du paiement en France !
Pour finir, voici une infographie que j'ai trouvé sur la toile représentant les flux traités par Realex Payment :

26.3.12
Le 3D Secure est-il l'ennemi du e-commerçant ?

- Crédit mutuel et CIC ; le client doit au choix, soit indiquer l'un des codes inscrits sur sa « carte de clés personnelles » (une grille de 64 codes à 4 chiffres dans laquelle il faut piocher le bon code en fonction de la ligne et de la colonne demandée par le site web) et un code reçu par e-mail à l'adresse liée à son compte bancaire, soit indiquer un code reçu par SMS sur le n° de téléphone associé à son compte bancaire ;
- Axa Banque ; un code unique est envoyé par SMS
- Caisse d'épargne ; un code est envoyé par SMS ;
- HSBC ; le client doit indiquer sa date de naissance ; depuis juin 2010 un code est envoyé par SMS1 ;
- BNP Paribas ; le client doit indiquer sa date de naissance ; depuis juillet 2009 un code est envoyé par SMS2 ;
- Société générale et Boursorama ; le client doit indiquer sa date de naissance, depuis septembre 2009 un code est envoyé par SMS ;
- Crédit agricole (dont LCL) ; depuis 2010, un code est envoyé par SMS, à défaut le client doit indiquer un mot de passe personnel crée lors de la première utilisation ;
- BRED Banque populaire ; une clé d'authentification Ipab, clé cryptographique format clé USB ;
- Groupama Banque ; le client doit indiquer son nom, le code postal de sa résidence et sa date de naissance ;
- La Banque postale ; un code est envoyé par SMS ou une possibilité d'indiquer les quatre premiers chiffres de son numéro de contrat ;
- Crédit coopératif ; un code est généré sur le "lecteur sésame" déverrouillé par l'insertion de la carte bleue du porteur et la saisie du code PIN de la carte4 ;
- ING Direct ; un code est envoyé par SMS.
- Est-ce que je connais déjà ce client ? Quelle est la récurrence d’achats ? Et oui, par définition, le fraudeur n’est pas quelqu’un de fidèle donc un site peut choisir d’effectuer une transaction 3DS s’il ne connait pas le client et éviter le filtre 3DS sur les transactions suivantes.
- Quel est le montant de la commande ? Entre un site qui vend une sonnerie de téléphone à 1,99 € et un site qui vend du mobilier de jardin avec un panier à 2500 €, le risque n’est pas le même
- Est-ce que toutes les informations liées à la commande sont cohérentes ? : coordonnées du client, adresse de livraison, adresse IP, pays d’origine de la carte bancaire….
21.2.12
Amazon investit le commerce de proximité
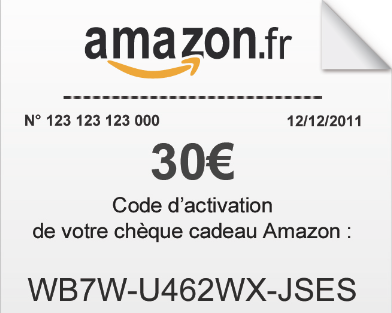 Vous l'avez peut être vu ou lu ces derniers jours sur Frenchweb ou sur E-Marketing par exemple, Amazon distribue maintenant ces chèques cadeaux dans le commerce de proximité. Cela permet donc au plus grand nombre de commander sur Amazon.fr en payant en espèces.
Ce post peut avoir l'air intéressé car c'est ma société Up&Net qui a développé cette offre pour Amazon.fr mais en fait je m'interroge depuis de nombreux mois sur les passerelles entre l'e-commerce et le commerce de proximité et surtout comment le commerce de proximité peut créer de la croissance pour le e-commerce.
20.10.08
Up&Net lance le 1er navigateur web dédié à l'ecommerce
Services e-commerce
Outre les fonctionnalités classiques de navigation web, le navigateur Up&Net est une plateforme ouverte capable d’accueillir de nombreux services e-commerce. Le navigateur permettra entre autre d’utiliser :
Paiements sécurisés
Le navigateur Up&Net est un « client riche » qui permet d’effectuer des paiements sur tout type de site e-commerce en s’appuyant sur les interfaces de paiements déjà existantes. Pour chaque transaction, un numéro de carte bancaire à usage unique est généré permettant ainsi à l’utilisateur d’effectuer un paiement en toute simplicité et en toute sécurité. Cette solution de paiement innovante a été industrialisée en partenariat avec le Crédit Mutuel.
Première technologique
Up&Net signe une première technologique avec le lancement de son navigateur dédié au e-commerce. C’est en effet la 1ere fois en France que sont associées des technologies navigateur web avec des solutions monétiques sécurisées B to C, le tout dans un environnement graphique, ergonomique et intuitif.
Basé sur les dernières technologies de la plateforme Mozilla Firefox 3.0, le navigateur e-commerce d’Up&Net a été développé en interne par les équipes d’ingénieurs grâce notamment au soutien d’Oseo, du Ministère de la Recherche et du LIP6-CNRS. Cette plateforme a été retenue car elle autorise une fusion (hybridation) entre les sites marchands affichés par le navigateur web et les applications monétiques installées sur le poste client. Elle permet ainsi une meilleure gestion de la sécurité et offre la possibilité d’interagir avec les sites marchands afin de mieux accompagner le client dans son acte d’achat.
Commercialisation et utilisation mixtes
Up&Net a développé son navigateur e-commerce pour son offre de carte cadeau Sesamea, permettant aux clients d’utiliser leurs cartes sur un réseau d’enseignes très étendu. Up&Net commercialise également son navigateur en marque blanche ou grise pour des acteurs souhaitant proposer de nouveaux services innovants à leurs clients. En effet, le navigateur e-commerce intègrera un ensemble de fonctionnalités modulables que les partenaires marque blanche pourront activer en fonction des services qu’ils veulent offrir à leur clients finaux.
4.5.07
Valeurs Internet : pas de bulle, mais encore quelques dérapages
Au-dessus de 6.000 points en clôture jeudi soir, le CAC 40 atteint de nouveaux sommets qui n'avaient plus été vus depuis l'année 2000. L'indice parisien a progressé de plus de 15 % sur un an. Quid des valeurs Internet ? A l'exception des sociétés e-commerce, la plupart des valeurs introduites avant 2007 ont progressé sur les douze derniers mois, plus rapidement que l'indice parisien.